Domain kulturgestaltung.de kaufen?
Wir ziehen mit dem Projekt
kulturgestaltung.de um.
Sind Sie am Kauf der Domain
kulturgestaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kulturgestaltung.de kaufen?
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
Die Vielfalt religiöser Erfahrung, Sachbücher von William James"Die Vielfalt religiöser Erfahrung" von William James ist ein bedeutendes Werk, das die Entwicklung der Religionspsychologie massgeblich beeinflusst hat. In seinen 20 Edinburgher Gifford-Vorlesungen aus den Jahren 1901/02 untersucht James die religiöse Erfahrung des Einzelnen und bietet eine differenzierte Analyse, die über dogmatische Ansätze hinausgeht. Er argumentiert, dass die religiöse Erfahrung nicht nur durch dogmatische Scholastik eingeschränkt wird, sondern auch Gesetzmässigkeiten des religiösen Lebens aufzeigt. Diese Vielfalt an Erfahrungen wird als Chance für das Individuum betrachtet, sich mit der Religion auseinanderzusetzen und sich von ihr zu emanzipieren. Peter Sloterdijk ergänzt in einem einleitenden Essay, dass James als Verbündeter derer gilt, die sich durch ein Interesse an Religion von den traditionellen Dogmen lösen möchten. Dieses Buch ist eine wertvolle Lektüre für alle, die sich mit den psychologischen Aspekten der Religion und der individuellen Erfahrung auseinandersetzen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Ausdruck, Fachbücher von Philip Hogh"Philosophie, die nicht Sprachphilosophie ist, kann heute eigentlich überhaupt gar nicht vorgestellt werden." Das vorliegende Buch nimmt diesen Satz Theodor W. Adornos zum Ausgangspunkt für eine systematische Rekonstruktion der sprachphilosophischen Überlegungen in seinem Werk und liefert damit sowohl einen originellen Beitrag zur Adorno-Forschung als auch zu gegenwärtigen Diskussionen in der Sprachphilosophie. Dabei wird in einer umfassenden, detaillierten und in der Sache unvoreingenommenen Weise das Vorurteil korrigiert, Adornos Philosophie sei eine letzte Form der seit dem linguistic turn überholten Bewusstseinsphilosophie. Zunächst wird die Rolle beleuchtet, die der Sprache in der naturgeschichtlichen Genese von Subjektivität zukommt, worin die Sprache als eine zweite Natur bestimmt wird, die den menschlichen Weltzugang sowohl grundsätzlich ermöglicht als auch auf eine je spezifische Weise prägt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vielfalt mystischer Erfahrung, Fachbücher von Volker Leppin, Mariano Delgado"Die Vielfalt mystischer Erfahrung" ist ein interdisziplinäres Fachbuch, das sich mit der komplexen Thematik der Mystik auseinandersetzt. In einer Zeit, in der Mystik in der Erlebnis- und Konsumgesellschaft an Bedeutung gewinnt, wird die Herausforderung, eine klare Definition von Mystik zu finden, thematisiert. Die Autorinnen und Autoren, darunter renommierte Forscherinnen und Forscher, bieten verschiedene Perspektiven aus den Bereichen Theologie, Philosophie und Religionswissenschaft. Sie untersuchen die Grundstrukturen der Mystik, deren spezifische Ausprägungen in den grossen Religionen und die Konvergenzen zwischen diesen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Vielfalt mystischer Erfahrungen und deren Verständnis im Kontext unterschiedlicher Weltanschauungen interessieren.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Wann müssen Belege gebucht werden?
Belege müssen gebucht werden, sobald eine finanzielle Transaktion stattgefunden hat. Dies kann zum Beispiel der Kauf von Waren oder Dienstleistungen, die Bezahlung von Rechnungen oder die Verbuchung von Einnahmen sein. Es ist wichtig, Belege zeitnah und korrekt zu buchen, um eine genaue und aktuelle Buchführung zu gewährleisten. Durch die Buchung der Belege wird sichergestellt, dass alle finanziellen Transaktionen ordnungsgemäß erfasst und nachvollzogen werden können. Eine regelmäßige Buchführung mit korrekt gebuchten Belegen ist entscheidend für die finanzielle Transparenz und den Erfolg eines Unternehmens. **
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
Welche Angaben müssen Belege haben?
Belege müssen bestimmte Angaben enthalten, um als gültige Nachweise für Transaktionen oder Ausgaben zu gelten. Dazu gehören in der Regel das Datum des Belegs, der Name und die Adresse des Unternehmens oder der Person, von der der Beleg stammt, eine Beschreibung der gekauften Waren oder erbrachten Dienstleistungen, der Betrag der Transaktion sowie die Zahlungsmethode. Ohne diese Angaben können Belege nicht ordnungsgemäß verbucht und für steuerliche Zwecke verwendet werden. Es ist daher wichtig, sicherzustellen, dass alle erforderlichen Informationen auf einem Beleg vorhanden sind, um Probleme bei der Buchhaltung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Belege:
-
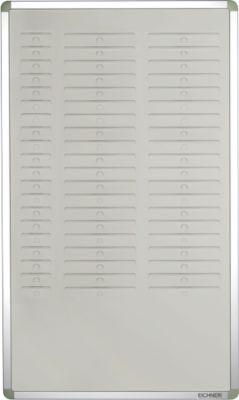
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vielfalt religiöser Erfahrung, Sachbücher von William James"Die Vielfalt religiöser Erfahrung" von William James ist ein bedeutendes Werk, das die Entwicklung der Religionspsychologie massgeblich beeinflusst hat. In seinen 20 Edinburgher Gifford-Vorlesungen aus den Jahren 1901/02 untersucht James die religiöse Erfahrung des Einzelnen und bietet eine differenzierte Analyse, die über dogmatische Ansätze hinausgeht. Er argumentiert, dass die religiöse Erfahrung nicht nur durch dogmatische Scholastik eingeschränkt wird, sondern auch Gesetzmässigkeiten des religiösen Lebens aufzeigt. Diese Vielfalt an Erfahrungen wird als Chance für das Individuum betrachtet, sich mit der Religion auseinanderzusetzen und sich von ihr zu emanzipieren. Peter Sloterdijk ergänzt in einem einleitenden Essay, dass James als Verbündeter derer gilt, die sich durch ein Interesse an Religion von den traditionellen Dogmen lösen möchten. Dieses Buch ist eine wertvolle Lektüre für alle, die sich mit den psychologischen Aspekten der Religion und der individuellen Erfahrung auseinandersetzen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Wann müssen Belege gebucht werden?
Belege müssen gebucht werden, sobald eine finanzielle Transaktion stattgefunden hat. Dies kann zum Beispiel der Kauf von Waren oder Dienstleistungen, die Bezahlung von Rechnungen oder die Verbuchung von Einnahmen sein. Es ist wichtig, Belege zeitnah und korrekt zu buchen, um eine genaue und aktuelle Buchführung zu gewährleisten. Durch die Buchung der Belege wird sichergestellt, dass alle finanziellen Transaktionen ordnungsgemäß erfasst und nachvollzogen werden können. Eine regelmäßige Buchführung mit korrekt gebuchten Belegen ist entscheidend für die finanzielle Transparenz und den Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Belege
-
Kommunikation und Ausdruck, Fachbücher von Philip Hogh"Philosophie, die nicht Sprachphilosophie ist, kann heute eigentlich überhaupt gar nicht vorgestellt werden." Das vorliegende Buch nimmt diesen Satz Theodor W. Adornos zum Ausgangspunkt für eine systematische Rekonstruktion der sprachphilosophischen Überlegungen in seinem Werk und liefert damit sowohl einen originellen Beitrag zur Adorno-Forschung als auch zu gegenwärtigen Diskussionen in der Sprachphilosophie. Dabei wird in einer umfassenden, detaillierten und in der Sache unvoreingenommenen Weise das Vorurteil korrigiert, Adornos Philosophie sei eine letzte Form der seit dem linguistic turn überholten Bewusstseinsphilosophie. Zunächst wird die Rolle beleuchtet, die der Sprache in der naturgeschichtlichen Genese von Subjektivität zukommt, worin die Sprache als eine zweite Natur bestimmt wird, die den menschlichen Weltzugang sowohl grundsätzlich ermöglicht als auch auf eine je spezifische Weise prägt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vielfalt mystischer Erfahrung, Fachbücher von Volker Leppin, Mariano Delgado"Die Vielfalt mystischer Erfahrung" ist ein interdisziplinäres Fachbuch, das sich mit der komplexen Thematik der Mystik auseinandersetzt. In einer Zeit, in der Mystik in der Erlebnis- und Konsumgesellschaft an Bedeutung gewinnt, wird die Herausforderung, eine klare Definition von Mystik zu finden, thematisiert. Die Autorinnen und Autoren, darunter renommierte Forscherinnen und Forscher, bieten verschiedene Perspektiven aus den Bereichen Theologie, Philosophie und Religionswissenschaft. Sie untersuchen die Grundstrukturen der Mystik, deren spezifische Ausprägungen in den grossen Religionen und die Konvergenzen zwischen diesen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Vielfalt mystischer Erfahrungen und deren Verständnis im Kontext unterschiedlicher Weltanschauungen interessieren.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflege lernen mit Fällen, Interaktion - Kommunikation - Ethik, Fachbücher von Sarah MicucciLernen mit Fällen - so werden Sie fit für jede Pflegesituation! In der generalistischen Pflegeausbildung werden Sie in vielen verschiedenen Praxisfeldern eingesetzt und müssen das Gelernte ständig neu hinterfragen. Damit Ihnen das gelingt, üben Sie in diesem Buch, Ihr Wissen individuell anzuwenden und lernen, wie Beziehungsaufbau mit Patienten, Bewohnern, An- und Zugehörigen gelingen kann. Sie lernen den Umgang mit Trauer, Verlust, Überforderung, interkultureller Kommunikation und vielem mehr. Dieses Buch begleitet Sie über die drei Jahre Ausbildungszeit und hilft Ihnen ganz besonders beim Aufbau von Pflegebeziehungen. Das Buch eignet sich für Pflege-Auszubildende.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
-
Welche Angaben müssen Belege haben?
Belege müssen bestimmte Angaben enthalten, um als gültige Nachweise für Transaktionen oder Ausgaben zu gelten. Dazu gehören in der Regel das Datum des Belegs, der Name und die Adresse des Unternehmens oder der Person, von der der Beleg stammt, eine Beschreibung der gekauften Waren oder erbrachten Dienstleistungen, der Betrag der Transaktion sowie die Zahlungsmethode. Ohne diese Angaben können Belege nicht ordnungsgemäß verbucht und für steuerliche Zwecke verwendet werden. Es ist daher wichtig, sicherzustellen, dass alle erforderlichen Informationen auf einem Beleg vorhanden sind, um Probleme bei der Buchhaltung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.